NOSE SHOPが3月に上場しましたね。香水砂漠といわれ、外資ブランドも苦戦する日本市場において、ニッチフレグランスの事業での上場はまさに快挙と言えます。
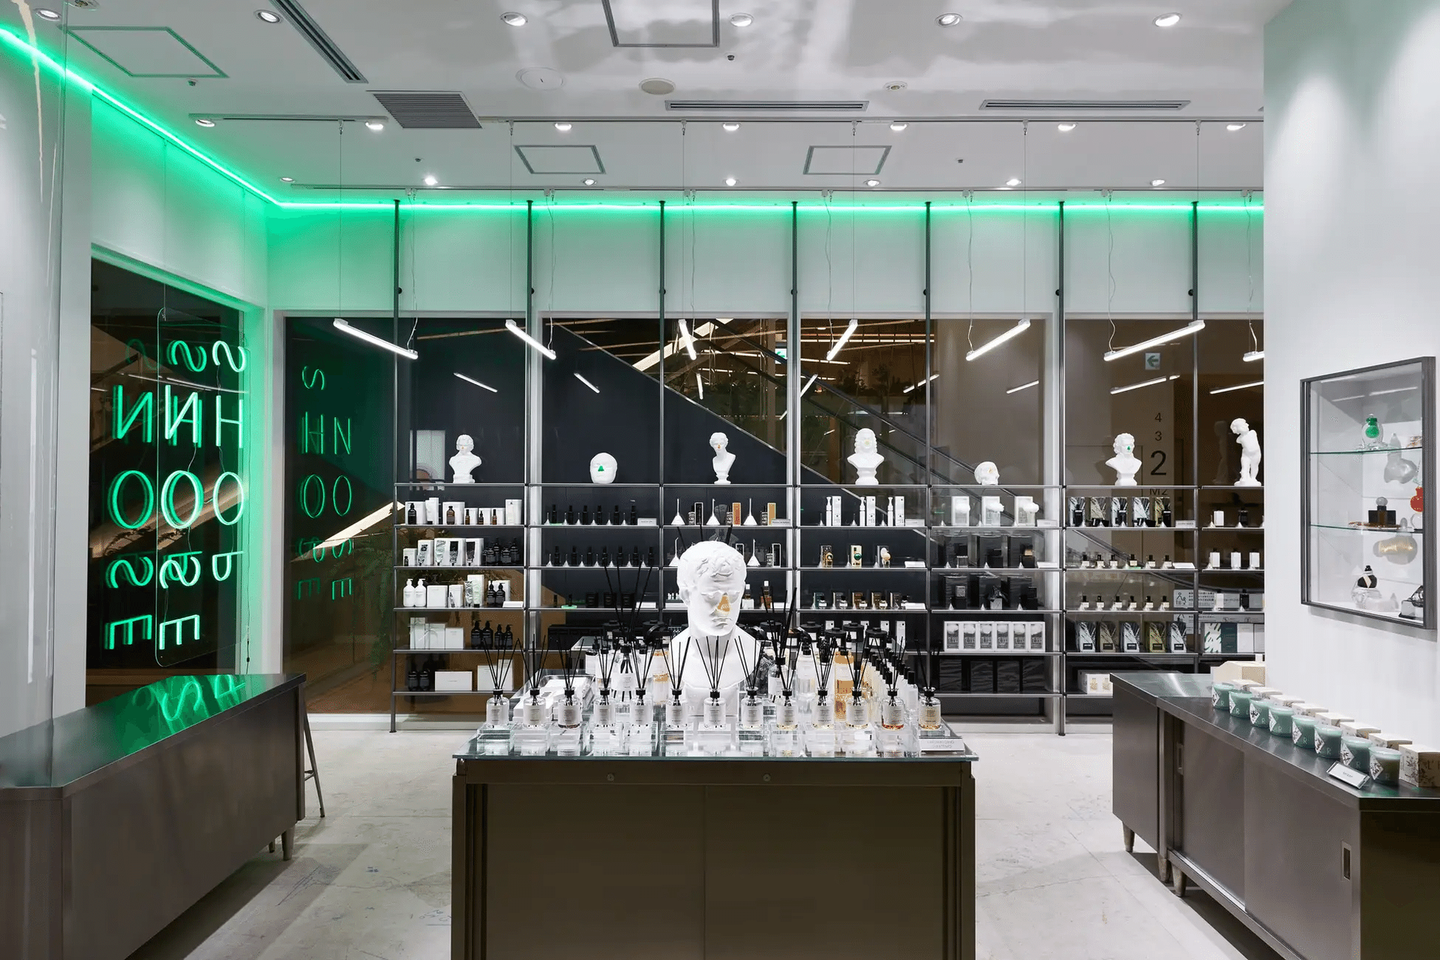
店舗が強み・特徴であるNOSE SHOP
NOSE SHOPだけでなく、日本市場における香水の人気や消費のされ方は、日々変化しています。ちなみに僕が香水を使い始めたのは中学1年生の頃です。
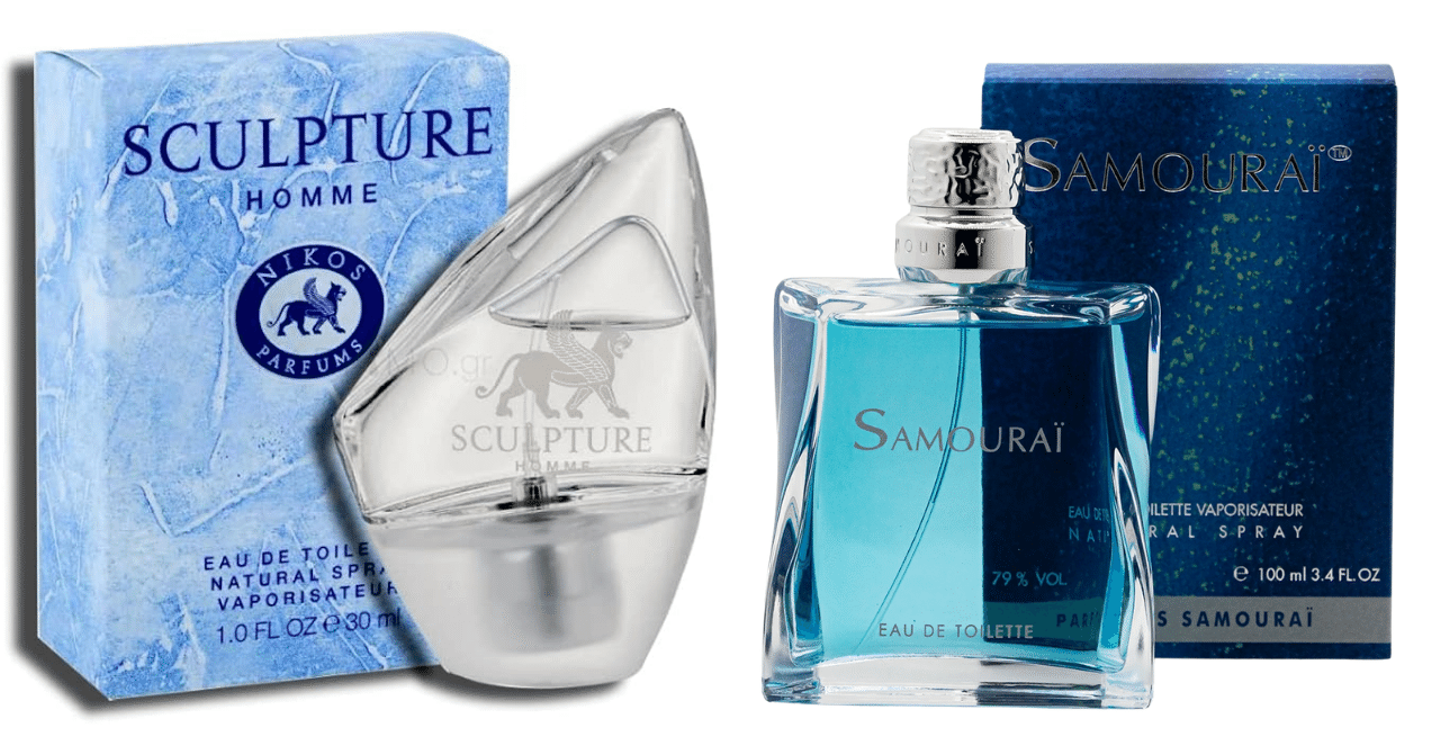
中学生時代、僕の周囲ではスカルプチャーオムとサムライの2強でした(笑)
大学時代など若い頃もよく購入していましたが、僕自身の香水の購入動機は「ブランドへの憧れ」でした。洋服や小物は手が届かなくても、香りなら単価的に手に届く。そんな感覚で香水を手に取る人は多いのではないかと思います。
今も1人の香水ファンでありながら、いつか必ず香水の事業もやりたいと思っています。今回はそんな香水大好きな僕が、香水市場の変化とここでのビジネスチャンスについて、具体例をあげながらお話します。
――――――――――
■「香水砂漠」日本における急成長の理由
「香水砂漠」という言葉をご存知でしょうか。
世界のフレグランス市場は約588億米ドル以上(約10兆円)と言われています。一方、日本の市場規模はわずか約547億円(2024年)と言われ、なんと世界の1%程度なのです。
日本の化粧品市場全体が2.5兆円あるなかで、フレグランスが占める割合はわずか1.5%。
人口やGDPに対してこれほどフレグランス消費が少ない国は珍しく、「香水砂漠」と呼ばれるのも当然だと思います。
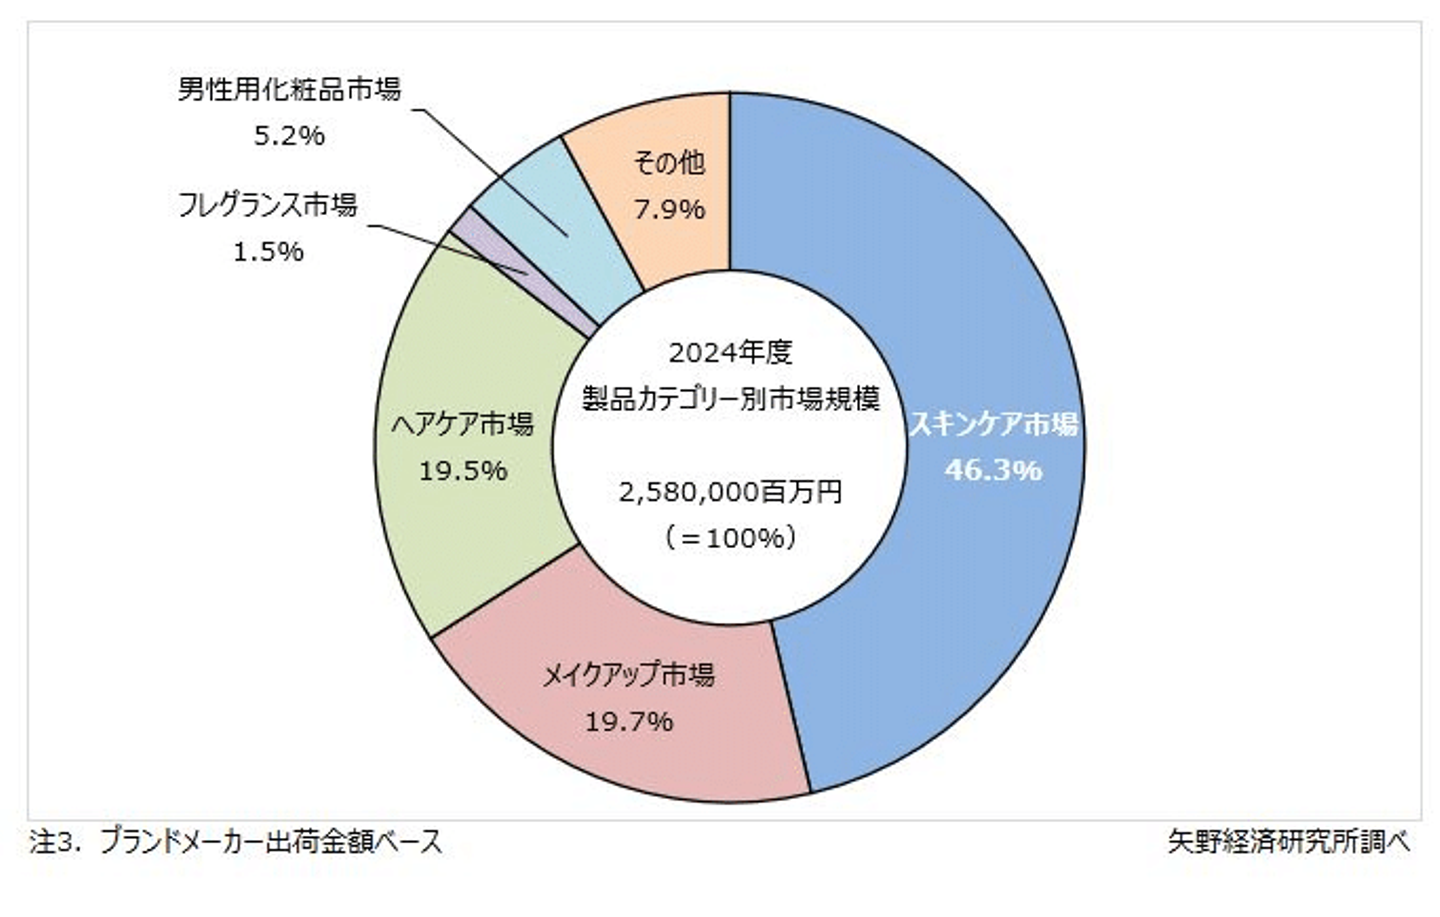
出典:https://www.yano.co.jp/press-release/show/press_id/3922
こうなった大きな理由の1つは「お風呂文化の違いにある」と僕は考えています。
日本は毎日入浴する文化が根付いており、「清潔=無臭」という価値観が美徳とされてきました。
化粧品ビジネスも基本的には無香料・低刺激を訴求するものが多いですよね。「香りをつける」よりも「匂いを落とす」ことに重きが置かれてきた文化的背景です。
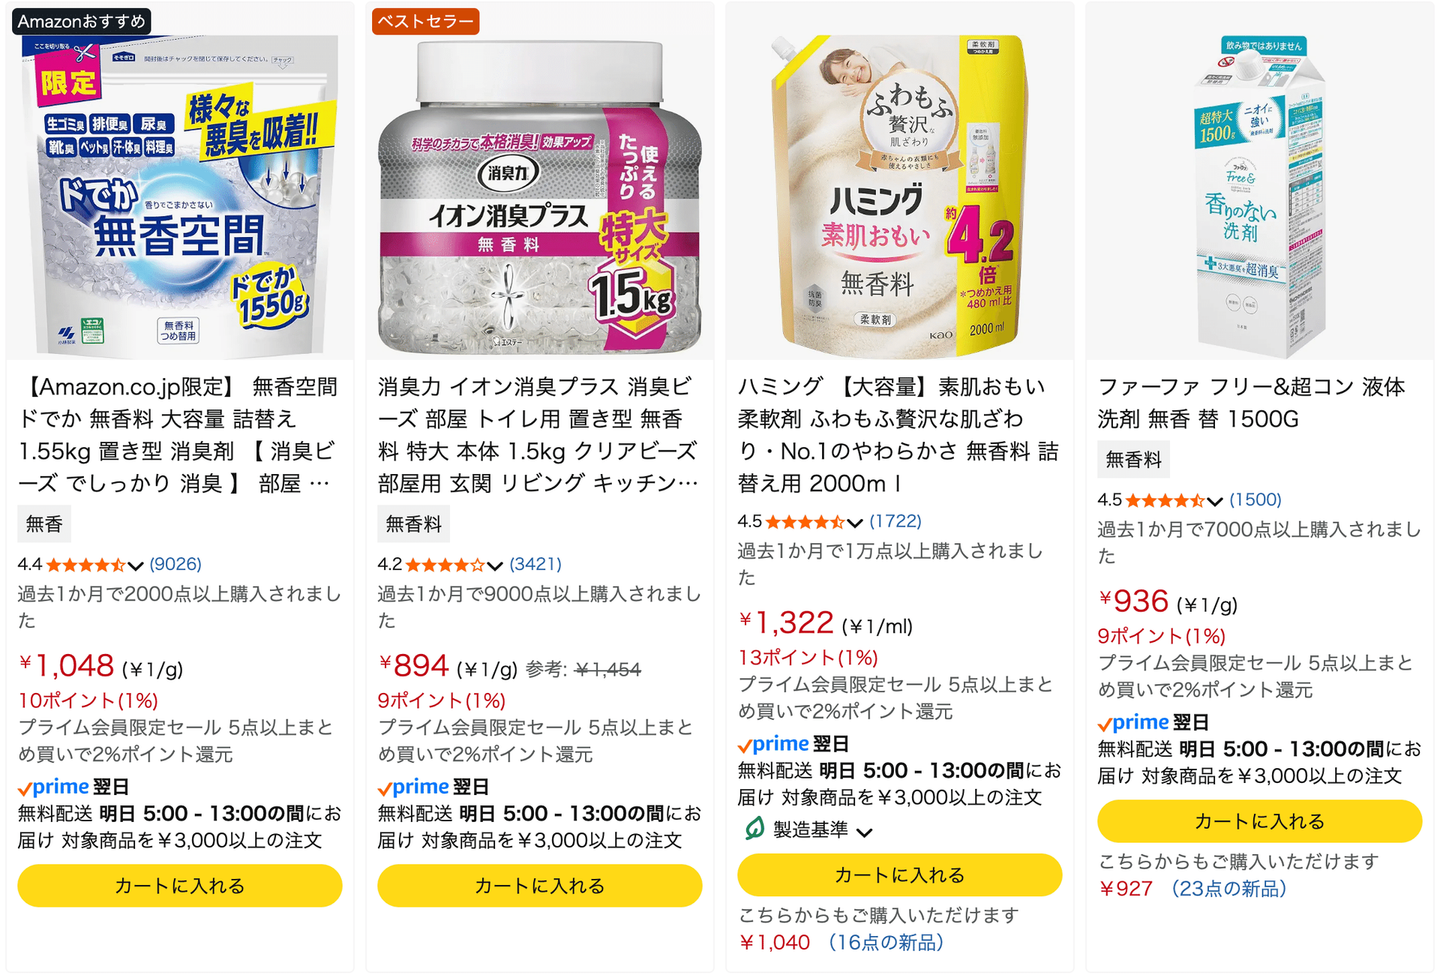
日本では無香料の商品が定番で大人気
一方、フレグランス市場の本場であるヨーロッパはどうか。
歴史的に毎日入浴する習慣がなかったヨーロッパでは、匂いを「落とす」のではなく「カバーする・マスキングする」という発想から香水文化が育ちました。この習慣の違いが、そのままマーケットサイズの違いを作っているわけです。
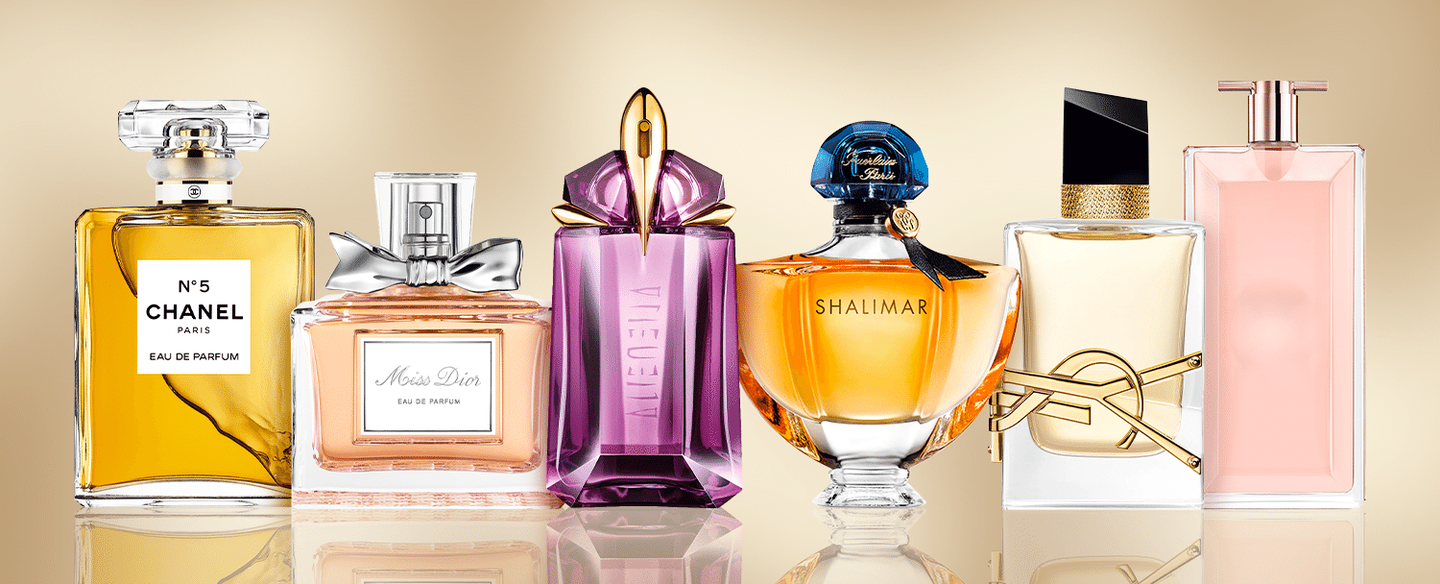
有名フレグランスブランドも多くがヨーロッパ発
ただ、日本も変わり始めています。フレグランスの中でも「香水・オーデコロン市場」に絞ると、
・2021年の国内販売額:約47億円
・2022年の国内販売額:約65億円
・2023年の国内販売額:約90億円
と、2年で1.9倍に急成長を遂げています。
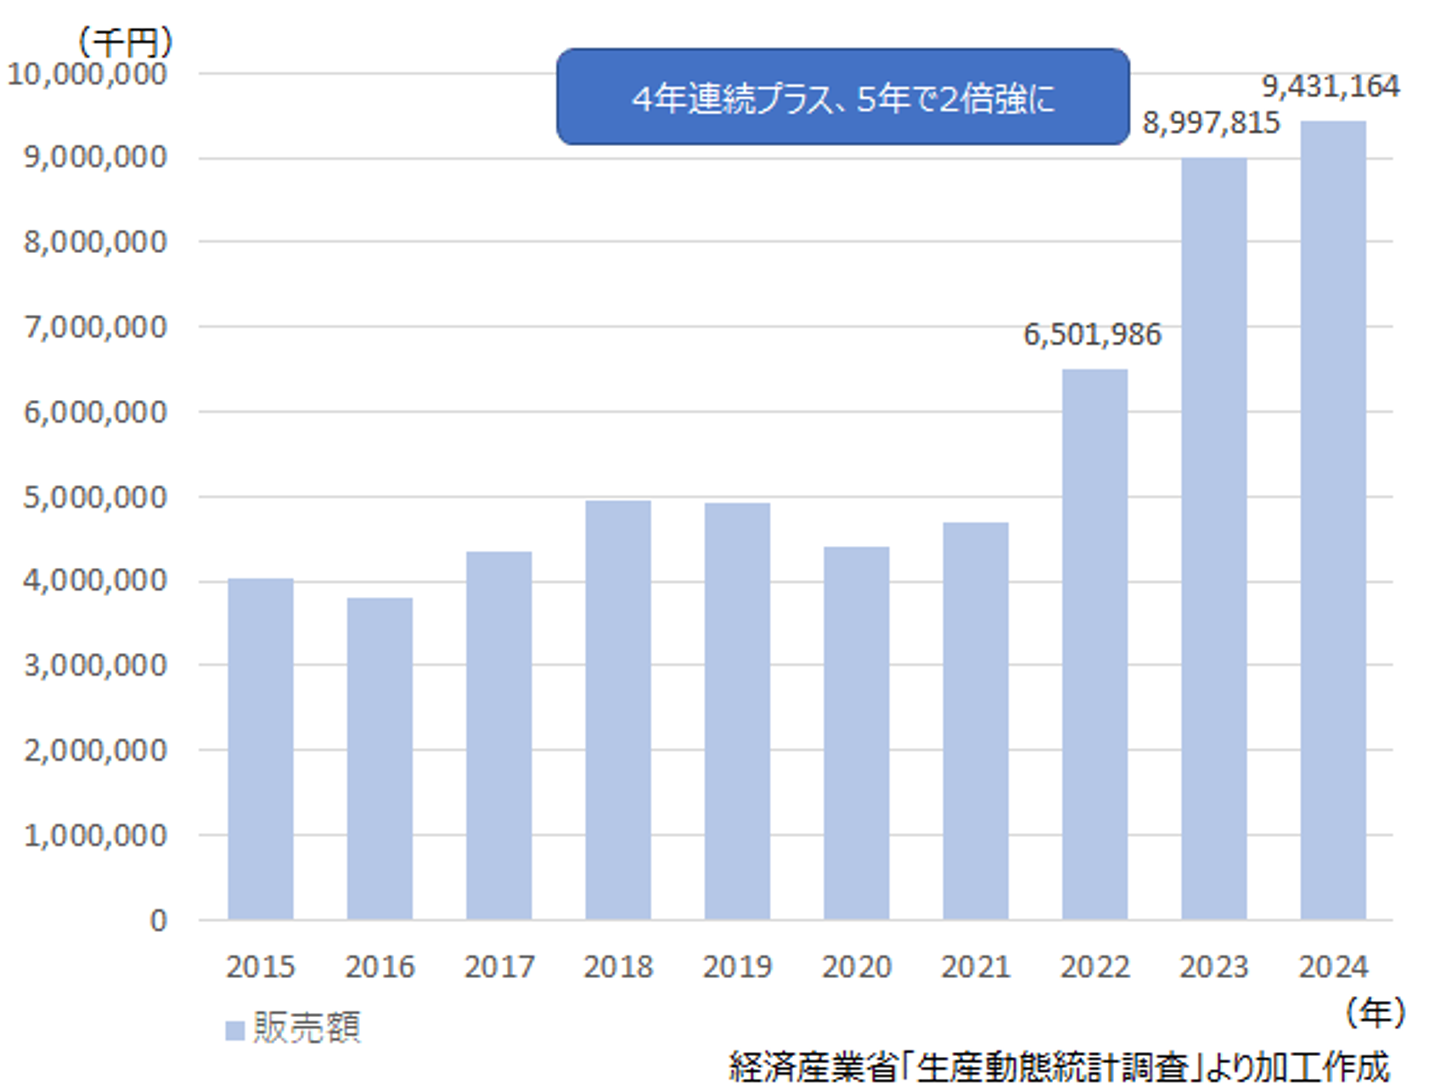
出典:https://www.jmrlsi.co.jp/trend/data/04-hbc/seicho084.html
日本国内では、高単価商品を買う層が特に増えているというデータもあり、小さいけれど、確実に動き始めている市場です。
――――――――――
■国内プレイヤーの様々な挑戦
日本市場を理解するうえで、国内の主要プレイヤーを整理しておきたいと思います。まずは冒頭でも触れたNOSE SHOPです。
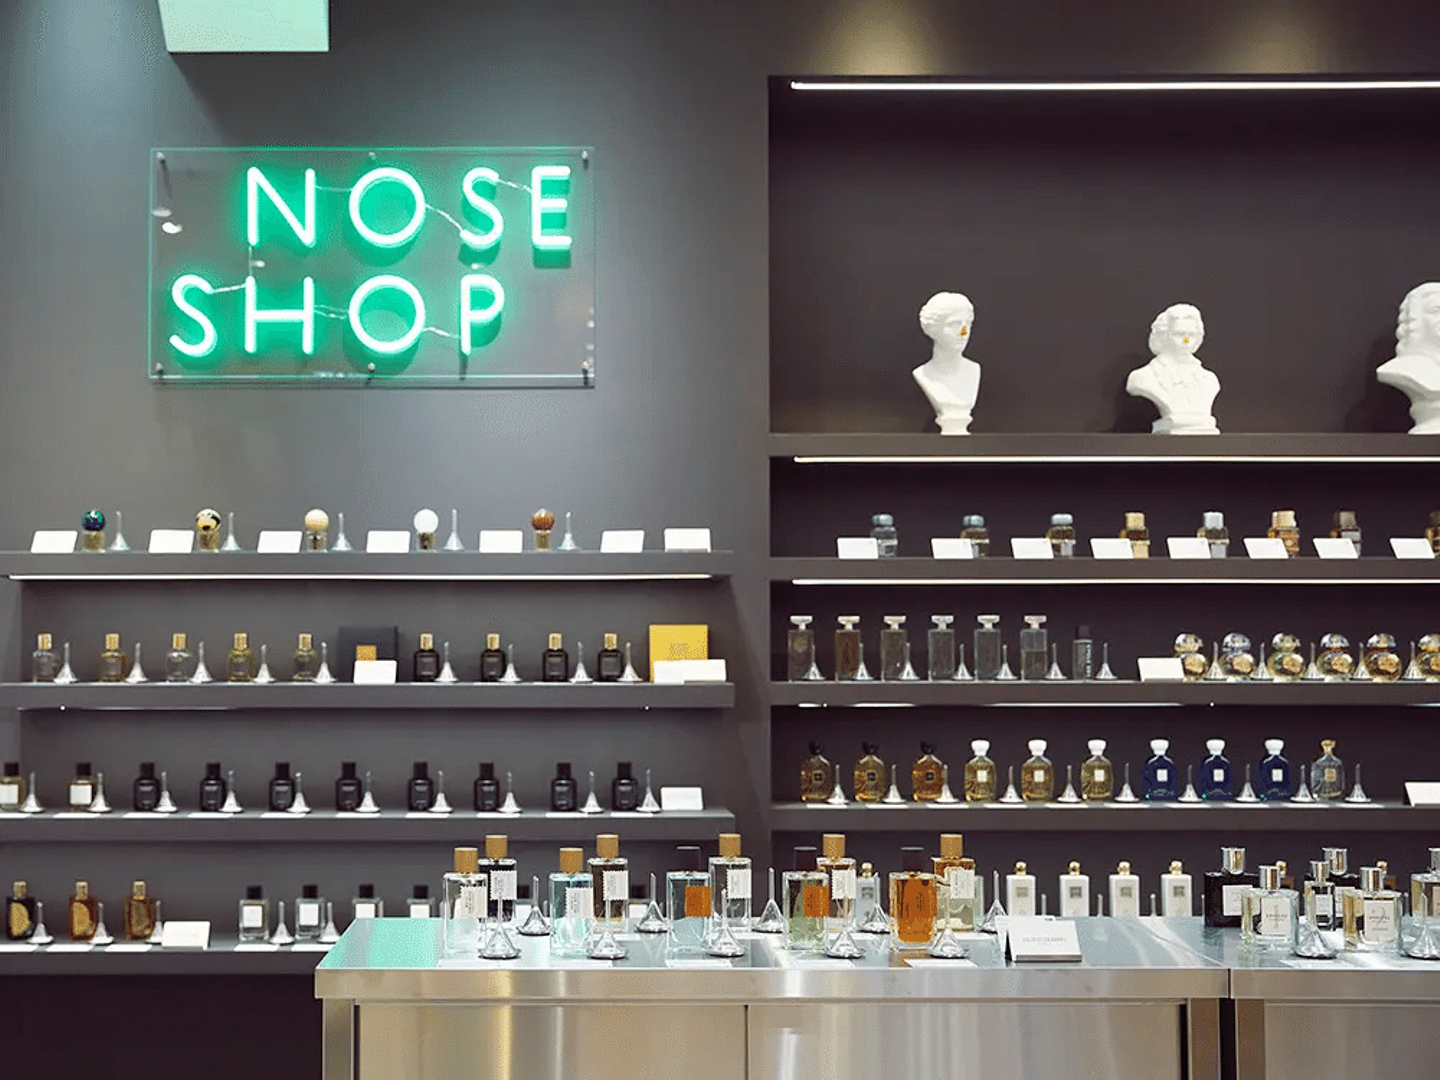
様々な香りが試しやすい形で陳列された店舗
2025年3月に上場した、日本で唯一の香水セレクトショップの上場企業です。2025年度の売上は19億円、純利益1.6億円。EC比率は17%で、直営店舗が売上の80%以上を占めています。
この数字が示していることは明確で、「香りはリアルで売るものだ」という日本市場の変わらない構造そのものです。ニッチフレグランスを日本に広めた先駆者でありながら、店舗が8割以上——これは逆説的に、香りを実際に嗅いで購入する体験がいかに重要かを証明しています。
次にCOLORIAを紹介します。
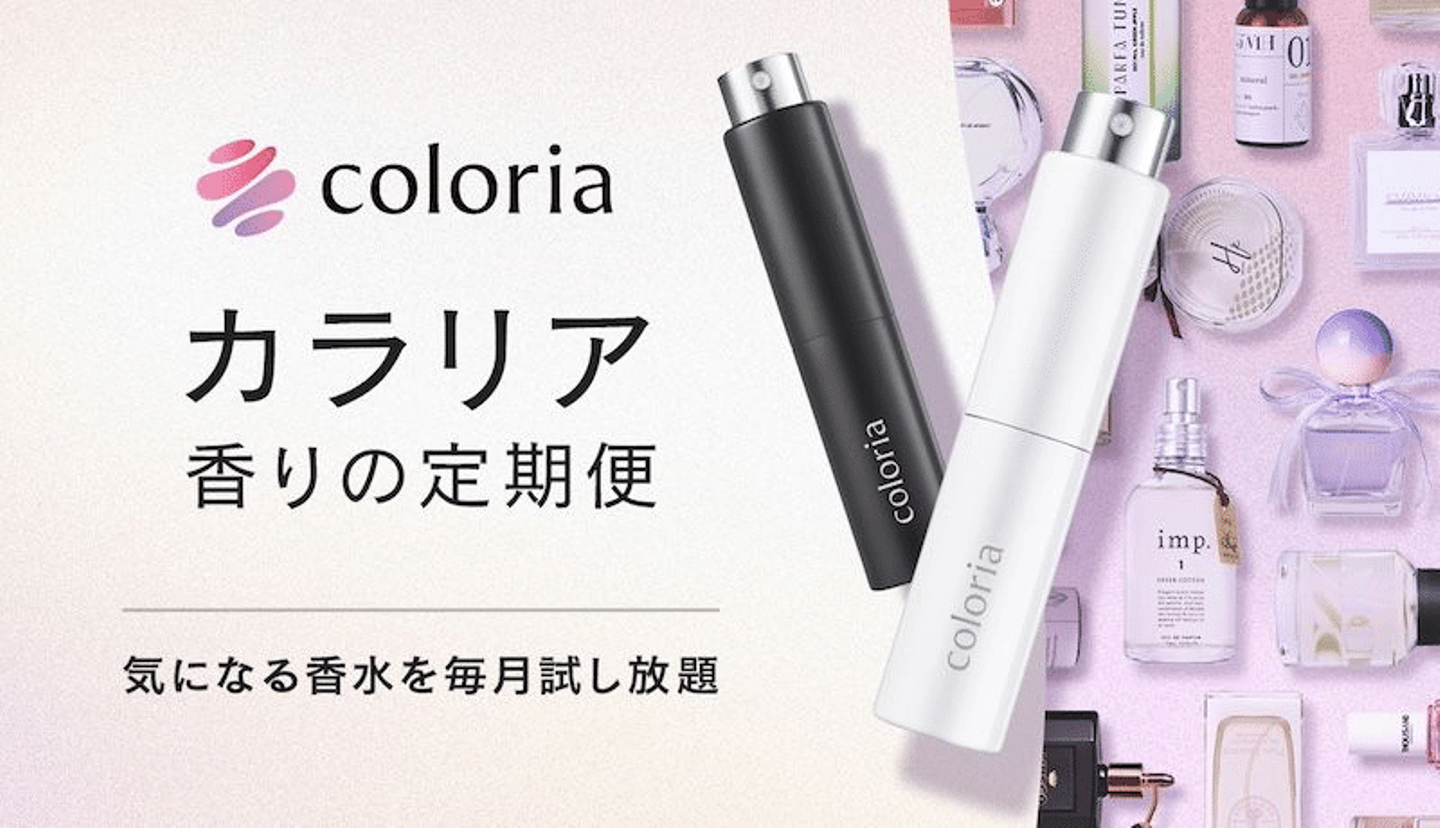
EC中心のサブスクサービスで「少量で試せる」という仕組みでECの弱点をカバーしたサービスです。
香りはECでは売りにくい(実際に嗅げない)という構造的な課題に対して、少量のトライアルで複数の香りを楽しめるというモデルで成長してきました。EC・店舗の違いや取り扱いラインナップの違いはあれど、NOSE SHOPとCOLORIAはどちらも本質的に「様々な香りを試せる場を提供する」という共通の事業設計になっているのが面白いところです。
そして国内で最も異色な存在がSHIROです。
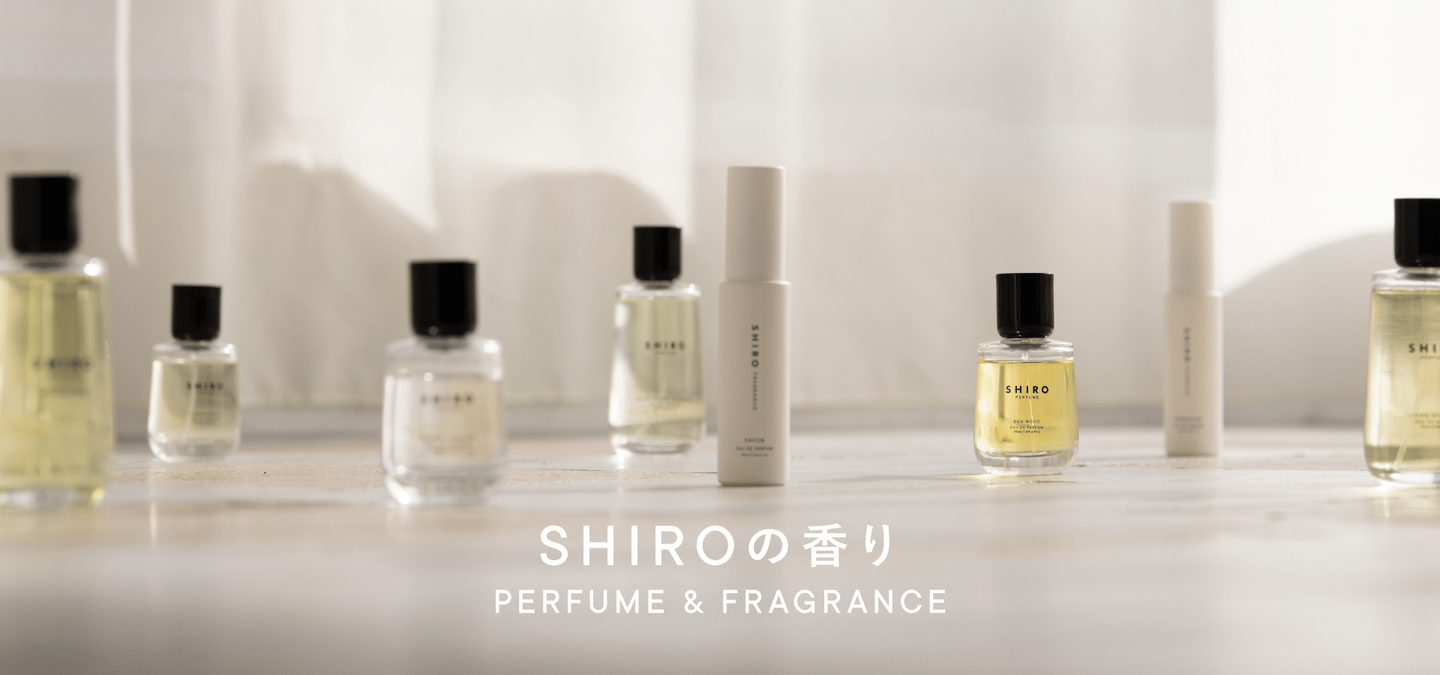
SHIROは年商200億円以上、10年で急成長しました
コスメブランドでありながら、フレグランスが売上の過半数を占めています。国内化粧品市場でフレグランスが4%という現状と比べると、これは明らかな異常値ですよね。
なぜSHIROはここまで浸透できたのか。
価格・香りのタイプ・デザインが、日本の香水初心者層にそのままはまったからだと思います。
キンモクセイや桜など日本人が親しみやすいナチュラルな香り、石鹸系のふんわりとした発香、強すぎないやさしい発散。ミニマルなパッケージデザイン。手の届きやすい価格帯。実際、キンモクセイの発売シーズンには店舗にとんでもない行列ができていました。桜の時期も然りです。
「ほのかに香る」への日本人好みと、SHIROのアプローチが完全に一致した結果だと思います。大学生が「プレゼントといえばSHIRO」というポジションを取っていたのも、エントリーラインとして第一層をしっかり押さえていたということです。
ちなみにこれらのようなブランドと異なる、日本ならではのトレンドとして推し活消費の文脈での香水購入があります。
表参道のTHE NOTE BARでは「推しのイメージ」を伝えるとその雰囲気の香水がつくれたりする。(もちろん通常のオーダーメイドも。)「好きなアーティストやキャラクターをモチーフにした香り」として高単価でも購入されるという動きです。
香水ブランドとして選ばれているというより、推し消費の1アイテムとして機能している。これは日本独自の面白い動きだと思います。
――――――――――
■EC化率1/3!?米国で進む新たな香水の買い方
視点を海外に移すと、話が大きく変わります。
米国では、フレグランスのEC比率がすでに3分の1に達しています。日本がまだ1割台で「香りはリアルで売るもの」と証明しているのとは対照的です。
さらに、Z世代の66%が「TikTokを見て香水を購入した」と回答しているというデータもあります。
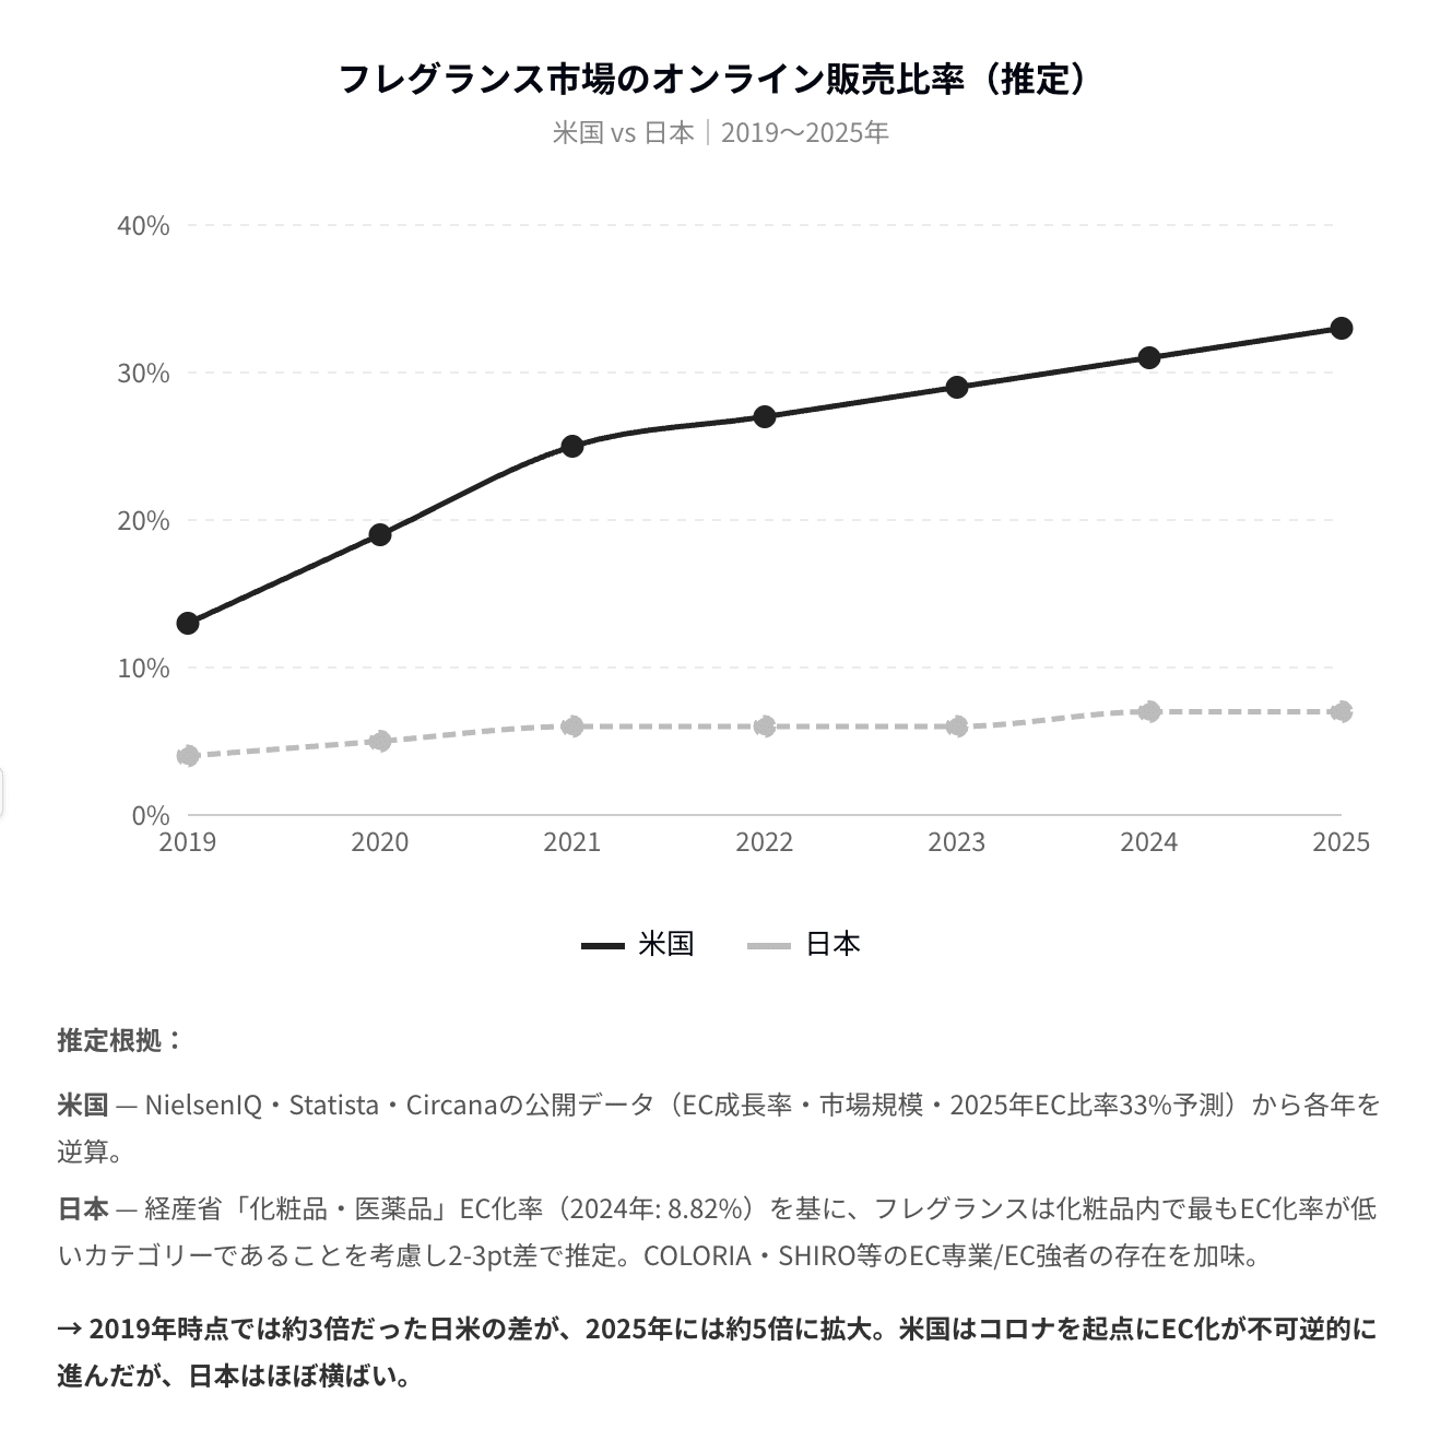
では、「嗅がずに買う」がなぜ成立するのか?
ポイントは「香りを直接訴求しない」という逆転の発想です。
TikTokクリエイターが「これがモテ香水」として紹介する。「イソップの石鹸と同じ香りが、この価格で売ってるよ」というUGCが拡散する。(これをデュープ品といいます)
香りそのものではなく「誰かが良いと言っている」「高いものと近い香りだ」という文脈で購入判断が生まれているわけです。
日本でもSNSでそういったコンテンツは見かけますが、恐ろしいことに米国ではこれをブランド戦略の中核に据えたブランドがあります。
Oakcha(オークチャ)です。
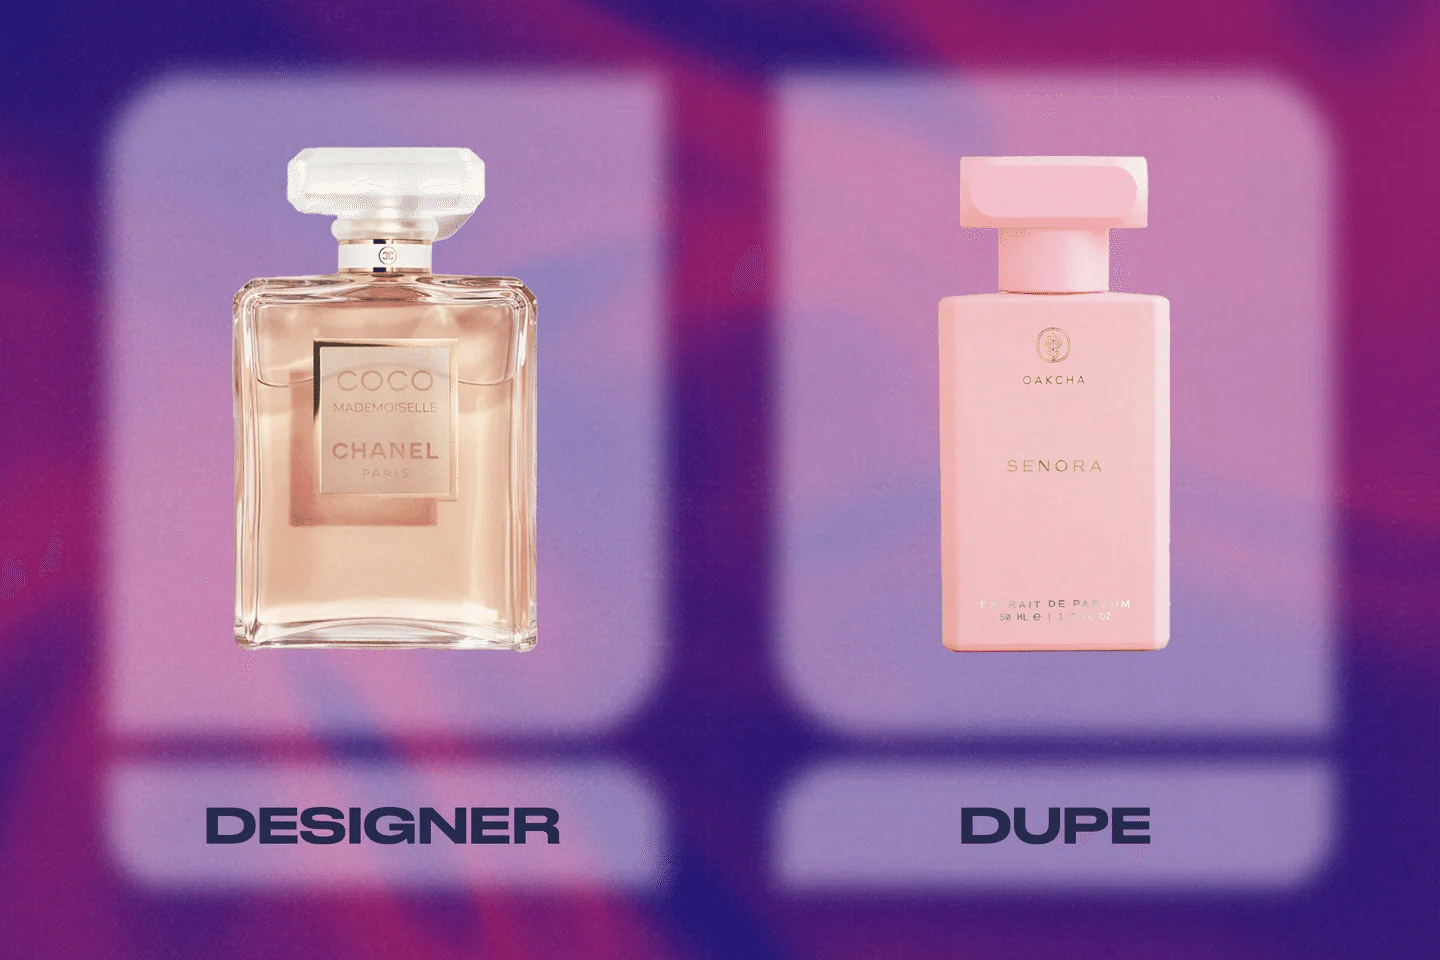
「バカラ ルージュに似ている香りが30ドル」というような訴求に特化して、SNSで急成長しています。すでにイメージが醸成されている高価格帯の香りに「近いもの」として提示する安心感で、ECでの購買ハードルを下げている。
——賛否両論あると思いますが、面白い戦略です。
次に紹介するのはSnifです。2020年創業ながら、若年層向けに急成長しているブランド。
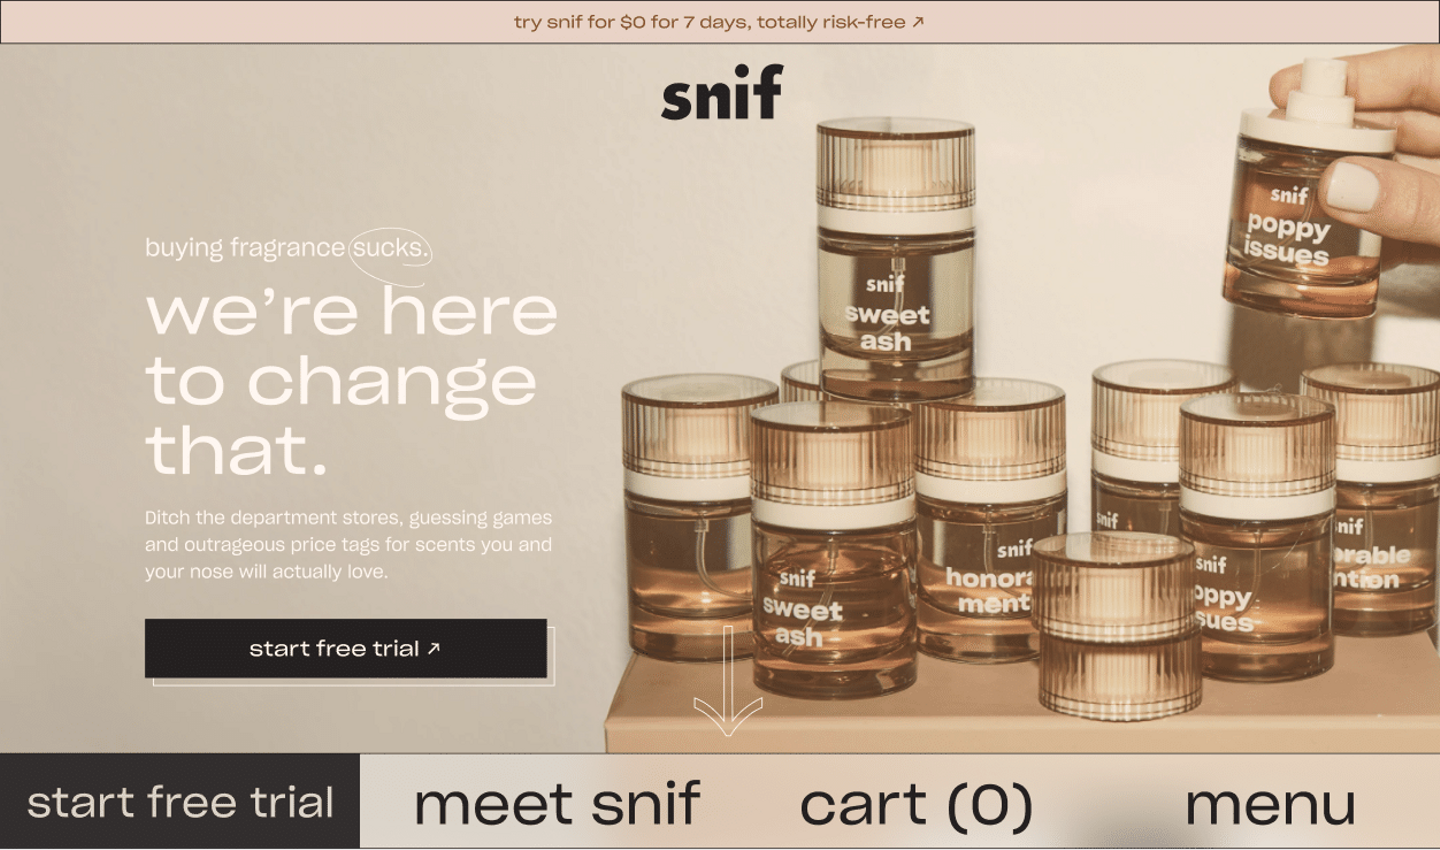
try-before-you-buyモデルを軸に据えており、顧客はサンプルが気に入ったら購入するというモデルです。ウェイトリスト制で新作を公開し、SNSで話題化しています。
他の香りも試したい!という動機をうまく作れており、リピート率が50%を超えているというのは正直驚きました。他にもP2Cのような売り切りモデルではなく、インフルエンサーが香りづくりにコミットしたブランドや、欧米ならではのエシカルなブランドなど、様々なブランドがあります。
これら新興ブランドに共通しているのは、最初から店舗や卸ではなくD2C起点で成功している点です。タイムマシン経営的に捉えると、日本ではまさに今これからがチャンスがあると言えます。
ちなみにここで改めて国内に目を向けると、ECの販売方法が面白いのはAHRES(アーレス)です。
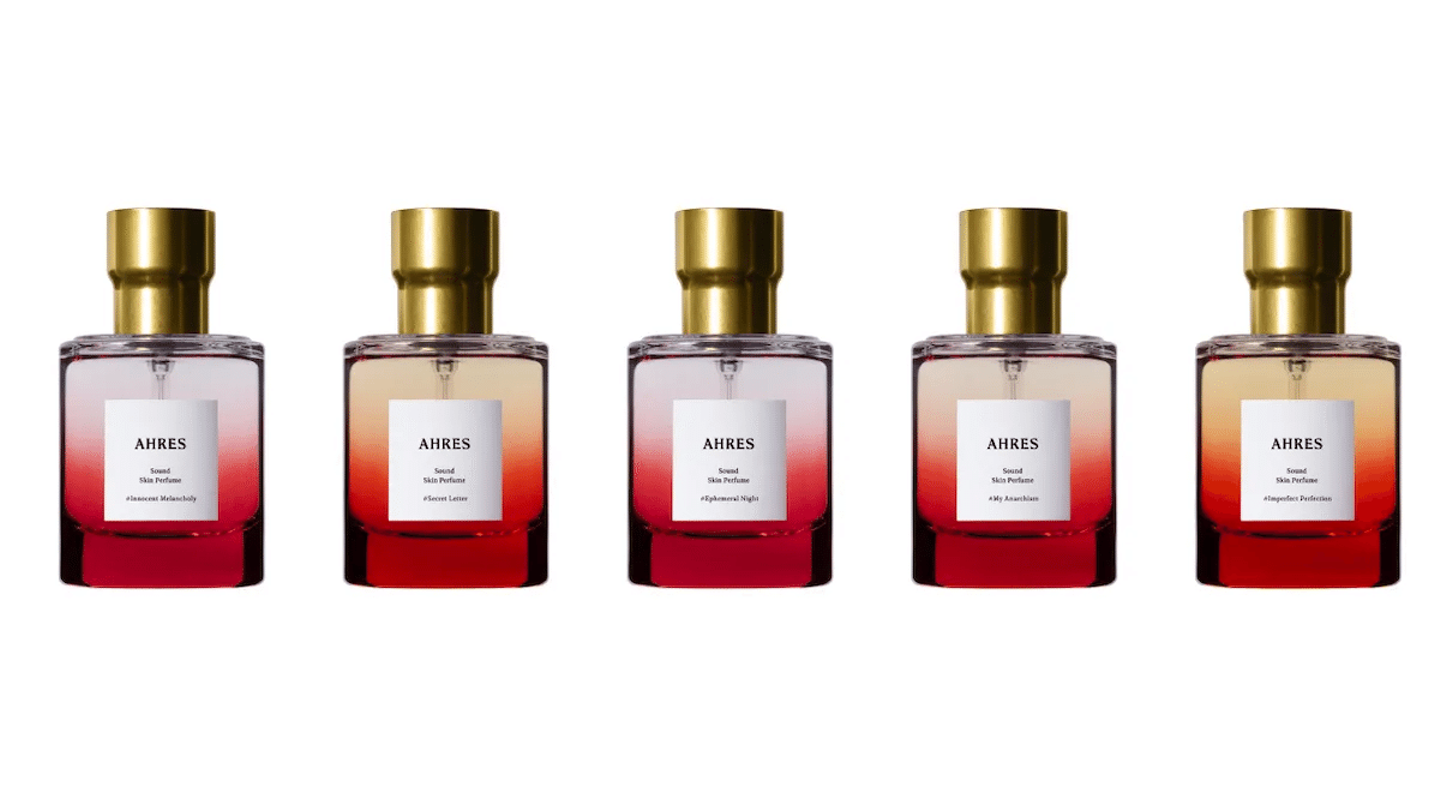
AHRESは2022年12月に生まれたライフスタイル&ビューティーブランド。香りそのものではなく「物語・文脈」で売るアプローチとして、ECでのフレグランス販売に「サウンド付き」という手法を取り入れています。
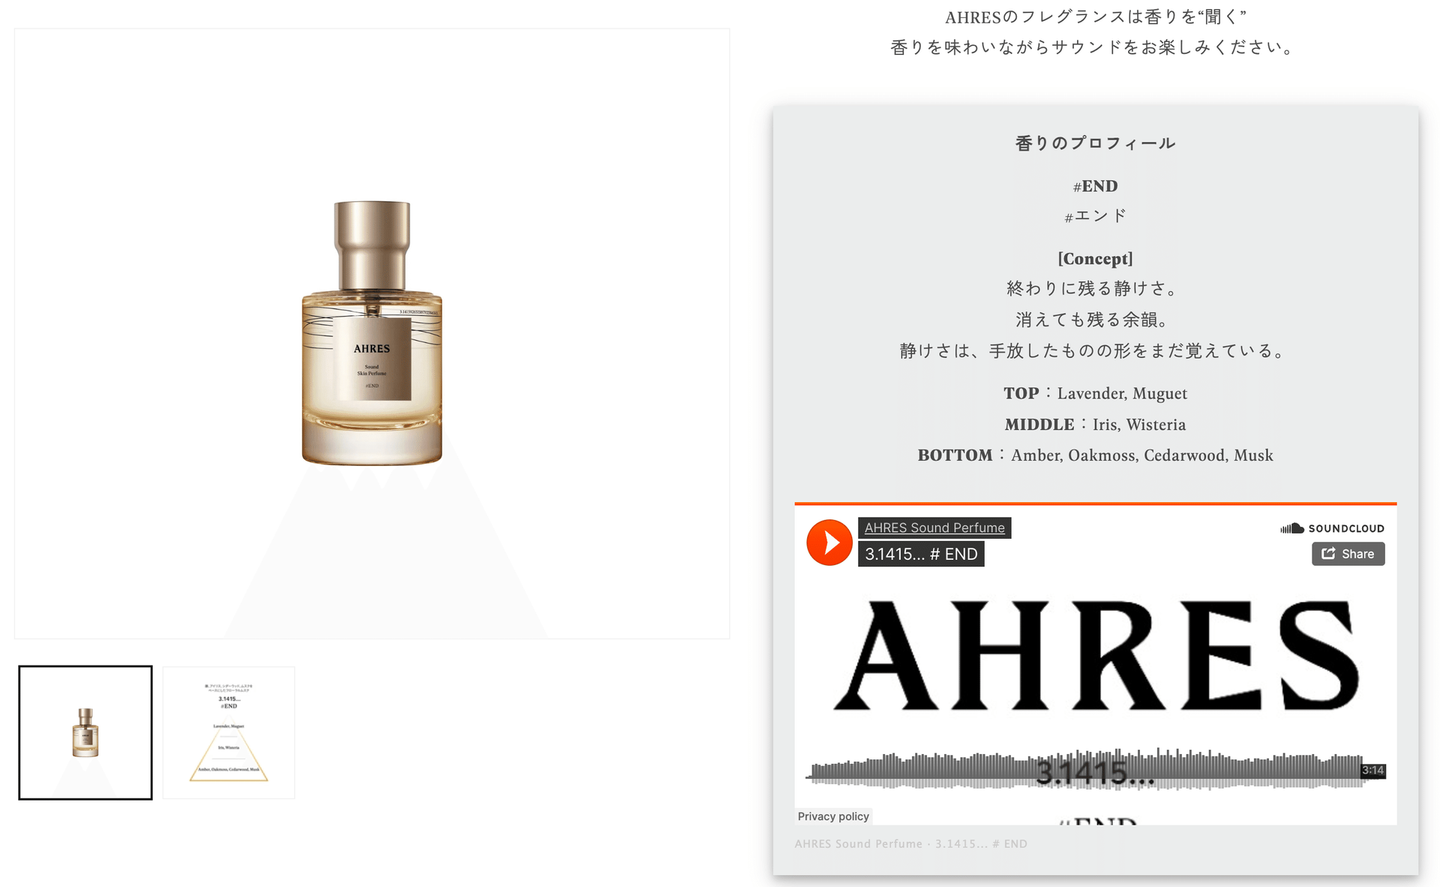
商品紹介ページに突如現れるサウンドトラック
例えば「朝露の柔らかな光に包まれ起き上がる」というシーンを想起させる香りであれば、同様のイメージの音楽が聞けるようになっています。嗅覚の代わりに聴覚でアプローチするという、刺さる人には刺さる面白いアプローチですね。
――――――――――
■フルボトルではなくミニサイズが今の勝ち筋?
ところで皆さん、香水を購入したとしてもなかなかフルボトルを使い切らないなと感じることはないですか?
色んな香りを試してみたいと思う人ほど共感いただけるんじゃないかと思います。実際に起きている重要なトレンドが「ミニサイズ化」です。
女性向けフレグランス市場において、1オンス(30ml)未満のミニボトルが、他サイズと比べてユニットベースで4倍の成長率を示しているというデータもあるくらいです。
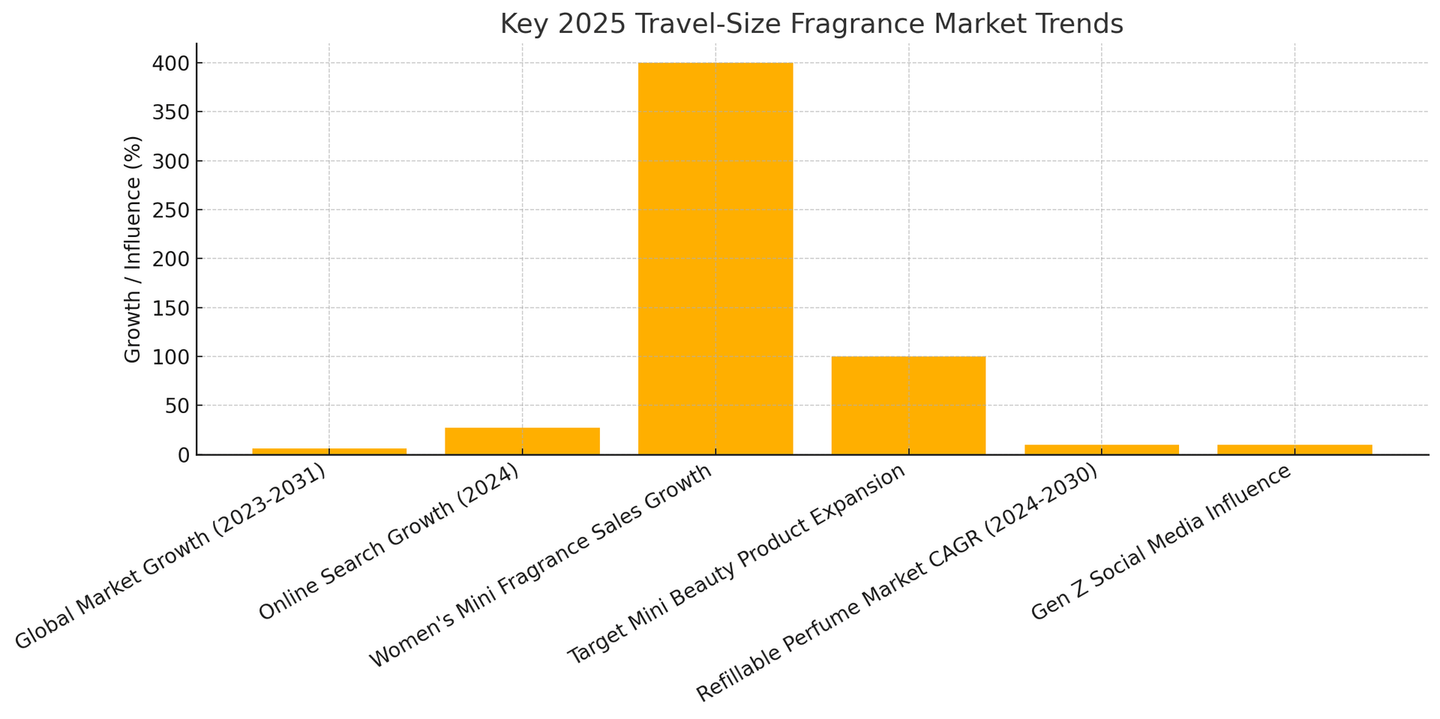
女性向けのミニボトルの売上成長は急拡大中
ミニサイズが売れる理由はシンプルです。今や香水は「大好きな1本を使い切ってリピート」ではなく、「複数本を気分で使い分ける」という購買行動に変わっているからです。
朝はこれ、夜のディナーはこれというシーンで使い分けることを前提に、複数本持つことが当たり前になってきている。
マルジェラのレプリカシリーズが「重ね付けや使い分けをしてください」というマーケティングをしていたのも、この消費行動を先取りした訴求だったと思います。
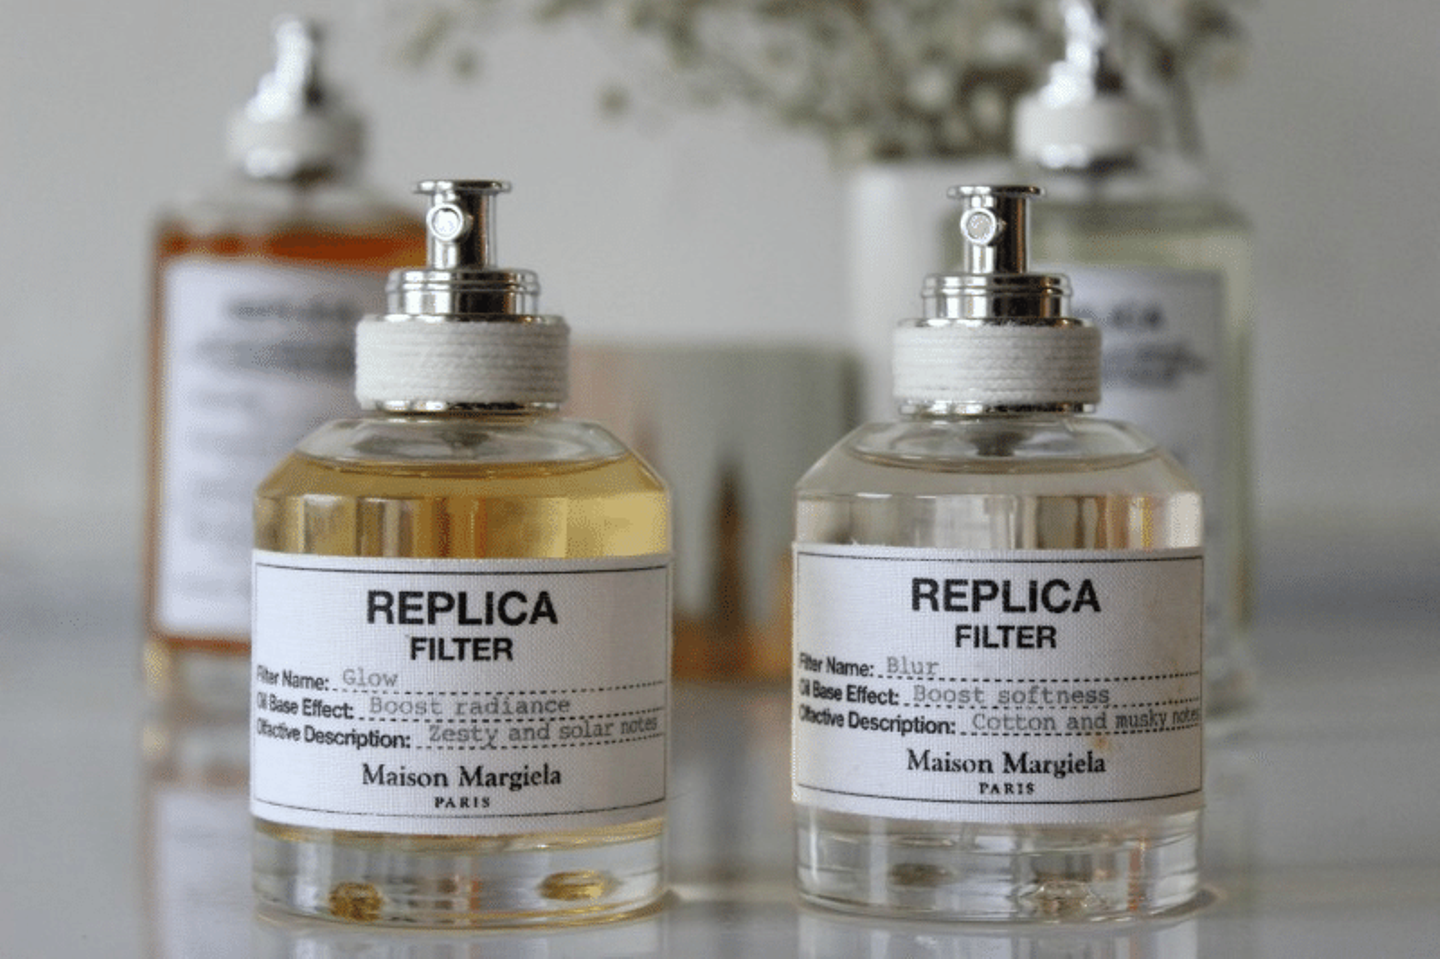
初期に展開されていたFILTERシリーズ。重ね付けを想定して作られていました。
香水のミニボトル戦略は、経済合理性の観点でも理にかなっています。化粧品でトラベルサイズを作ると、通常サイズより粗利率がかなり下がります。パウチのコストがかかる上に、バルク量が少ないと製造単価が上がる。だから化粧品のトラベルサイズは儲かりにくい構造なんです。
しかし、フレグランスは違います。「少ない液体なのに単価が高い」というのが、香水ビジネスの特徴です。だから小さいサイズでもある程度高単価程度で販売できる。50mlや100mlと比べれば原価率は高くなりますが、それでもビジネスとしてワークする範囲に収まります。
そして何より、ミニサイズでリピートしてもらえれば、LTVが上がります。「1本フルボトルを使い切ってリピート購入」というサイクルだと年1〜2回の接点しか生まれません。でも「気分で複数本を使い分けて、使い切る前に次の香りに手を出す」というサイクルになれば、タッチポイントが増えてトータルのLTVは上がります。
いま成功しているブランドに共通するのは「次々と新しい香りを試したい」というSNS時代のユーザーインサイトを正確に捉えているからと言えますね。
――――――――――
■「浮気前提」の市場で、帰ってくる場所を作れるか
ここまでの話を整理すると、一つの大きな構造が見えてきます。フレグランス市場もコモディティ化が進んでいる、という事実です。
ファッションブランド、インディーブランド、コスメブランドのフレグランスライン、ルームフレグランス系、クリニック・サロン系……様々なプレイヤーが「香り」の領域に参入し、価格帯も多様になっています。選択肢が溢れ返った結果、情報過多になり「気になったら試してみたい」という消費行動が加速しています。
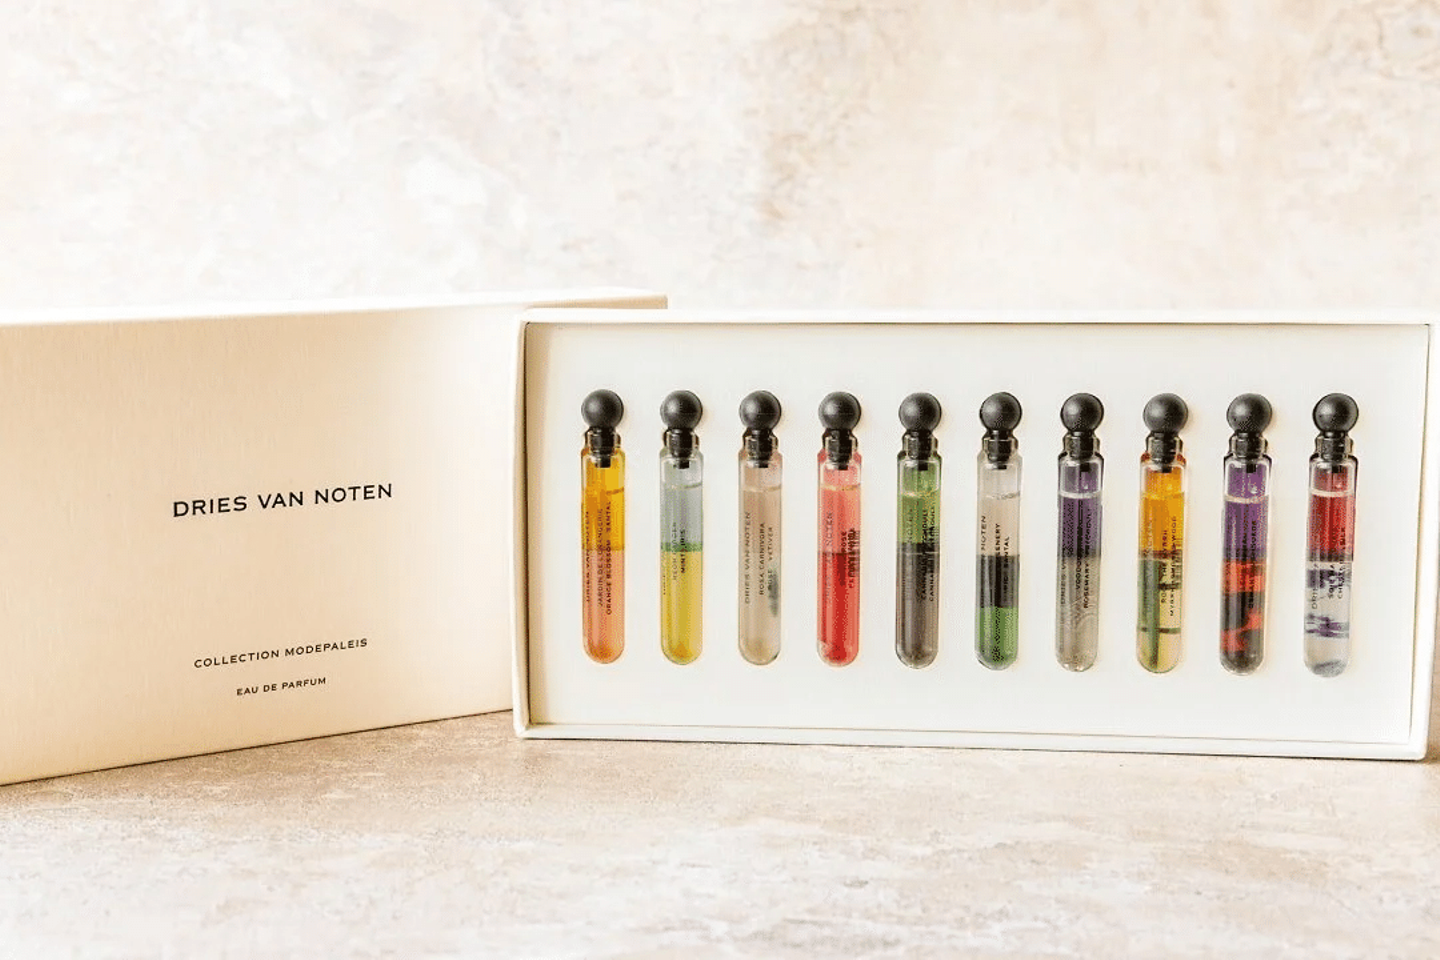
各社がディスカバリーセットを出すのも頷ける
これは実は、化粧品市場で少し前に起きたことと近い構造です。かつてスキンケアは百貨店の美容部員さんがワンツーワンで接客し「このラインで全部揃えてください」「他のブランドを混ぜてはダメですよ」というのが主流でした。
しかしKビューティーや様々なプチプラブランドが台頭し、今や「同一ブランドでライン統一している20〜30代」はほぼいないと思います。Qoo10などのチャネルで安くトライできる環境が整い、みんないろんなものを試している。アットコスメの店頭でもミニコスメが売上の主役になってきているという話も聞きますが、フレグランスも今まさにその転換点にいるのだと思います。
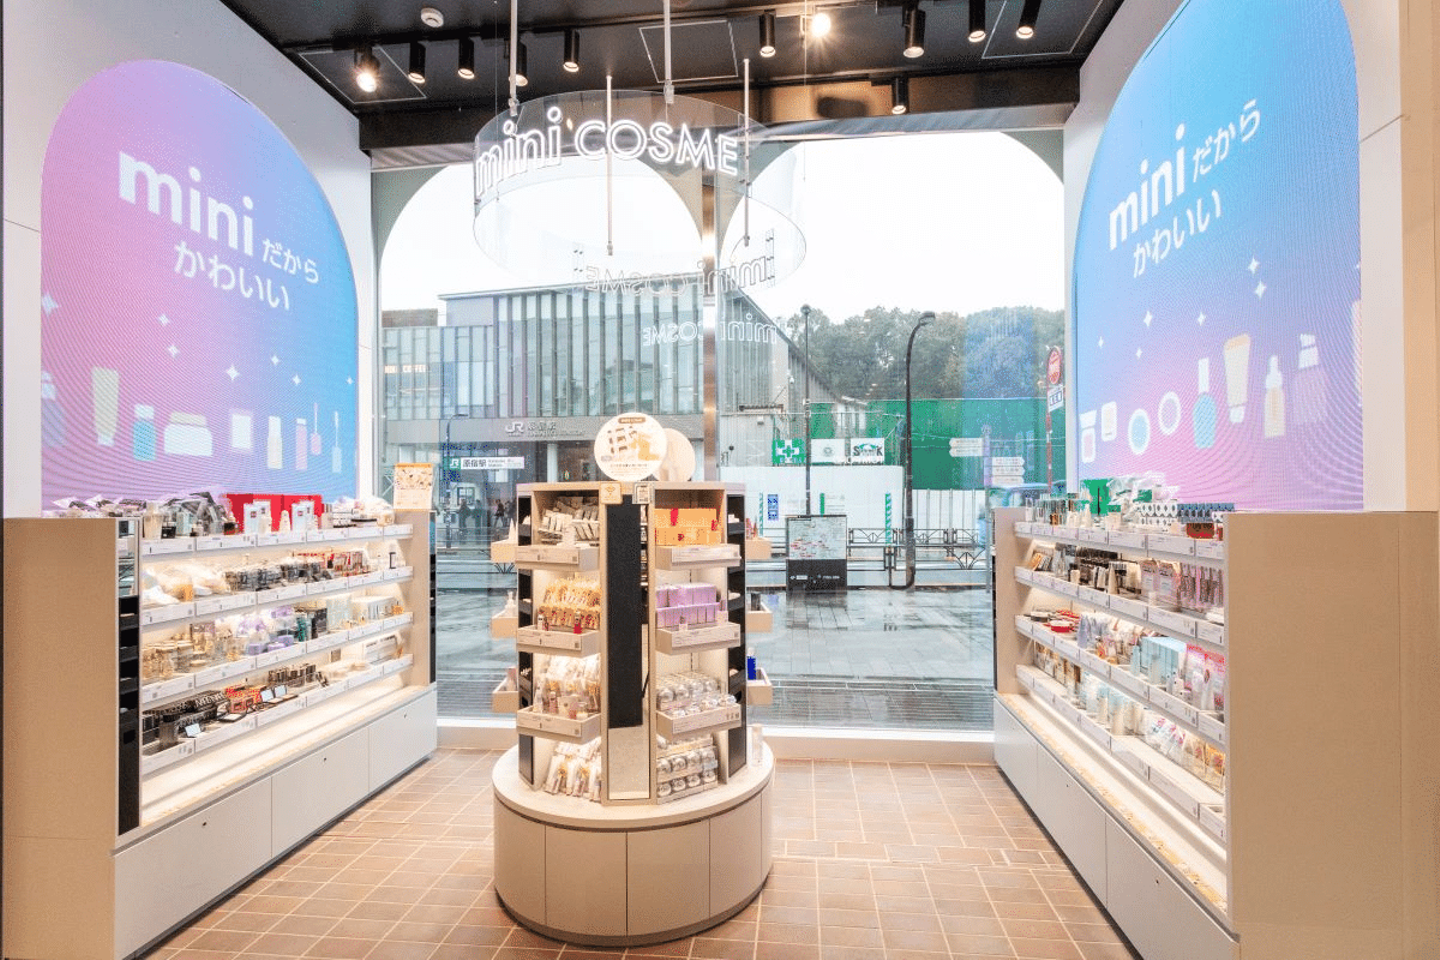
ここで重要なのは、LTVの高い長く愛されるブランドになるためには「信頼できるブランド」になる必要があるということです。
「今日の気分でこれをつけてみたい」という浮気は発生するかもしれない。でも「これを選んでおけば安心だ」と感じられる場所には、ユーザーは戻ってきます。
ではそんな「帰ってくる場所」を作るには何が必要か。
僕が思うのは、ブランドとしての「約束ごと(プロミス)」を一貫させることです。パタゴニアやノースフェイスが長年にわたって愛され続けているのはなぜか。機能性はもちろんありますが、それ以上に「このブランドが体現しているものへの信頼」があるからだと思います。
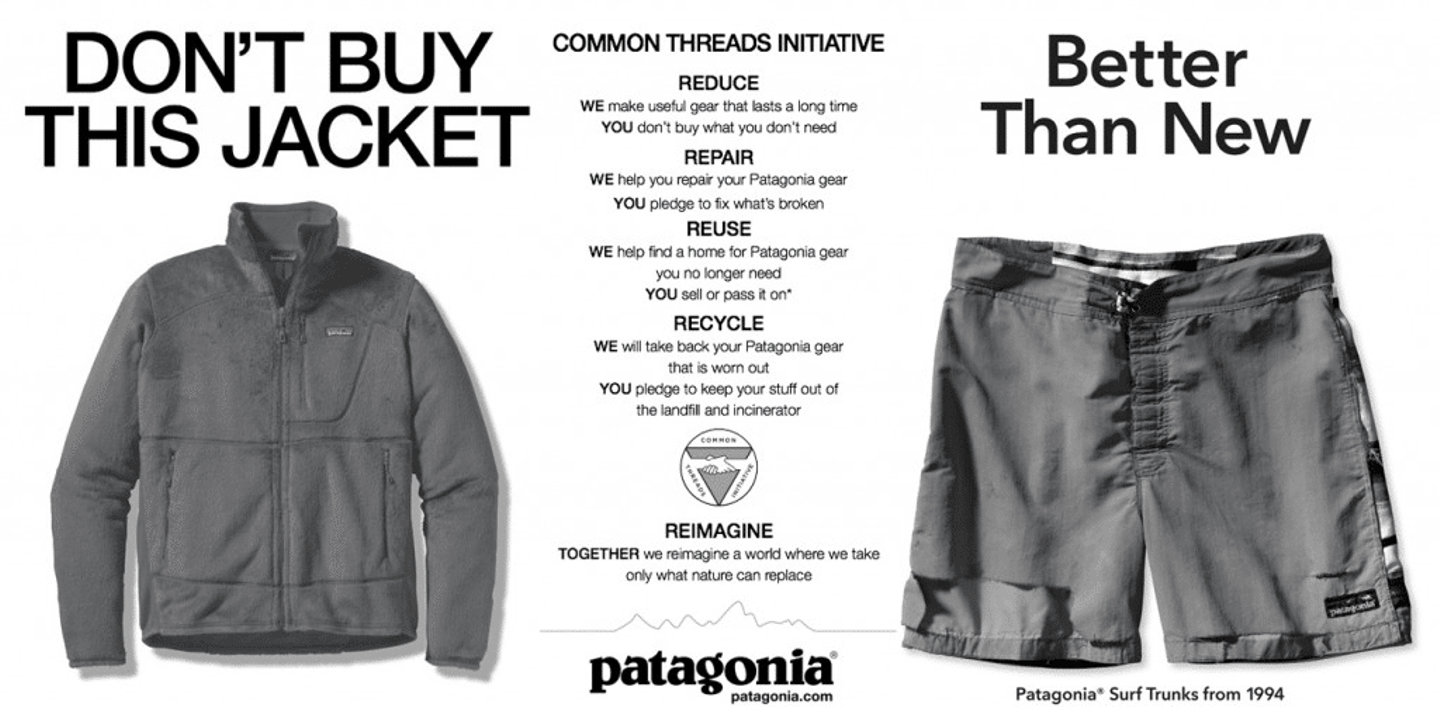
新品よりも古着を推すなど、一貫したブランドメッセージに沿っているパタゴニアは環境へのコミットメントをブランドの根幹に置いていて、店舗に行くたびにそれを体感できる。だからファンになって、たまに新興ブランドを試しても、アウトドアウェアを探すとき「やっぱりパタゴニアに戻ってくる」という人がいるわけです。
フレグランスブランドに置き換えるなら、例えばミニボトルを使う分、環境に優しい素材で作るとか、Bコーポレーション認証を取得してサステナブルな原料だけを使うというコミットメントをブランドエクイティの根幹にするとか。あるいは「日本産の原料だけを使い、日本の自然の香りを世界に届ける」という約束ごとを軸にするなら、ラインナップは変わっていってもその哲学は一貫させる。
複数の香りのフックで購入のきっかけは作ります。でもブランドとして何を約束しているかは、絶対にブレない。これが、浮気前提の時代でも「帰ってくる場所」を作れるブランドの条件ではないかと、今回考察する中で改めて感じました。
ブランドとしてのプロミスを何に置くか。そのナラティブをどう体現するか。これはフレグランスに限らず、コモディティ化しつつあるあらゆる市場のブランドに共通する問いだと思います。
皆さんが立ち上げようとしているブランド、あるいは今関わっているブランドには、ユーザーが「帰ってくる理由」がありますか?
――――――――――
■ブランドビジネスをつくり・育てる人へ
僕たちV inc.はブランドビジネスの成長を支援し、また、生み出し続ける会社です。だからこそ今、本気でブランドビジネスを創る広義の仲間を探しています。
・2026年、新たにブランド事業にチャレンジしたい経営者の方
・今の自身で運営しているブランドを真の意味で成長させたいブランドオーナーの方
・自分のクリエイティブで、世界を熱狂させるようなブランドを作ってみたいクリエイターの方
僕たちV inc.はブランドビジネスをつくり、育てるための最高の土台づくりとなるよう日々研鑽し、進化していきます。もし今、あなたがブランド事業の成長に壁を感じているなら、あるいはこれから本気でブランドを作りたいと考えているなら、ぜひお話しましょう。
少しでも今日の内容が考えるヒントになると嬉しいです。
本日も最後までお読みいただきありがとうございました✌️
――――――――――
この記事は、V inc.のnoteから転載しています。
V inc.のほかのnote記事はこちら